Table of Contents
પ્રસ્તાવના
“CIBIL Score વગર Personal Loan મળે ખરી?” — આ સવાલ ઘણા લોકોના મનમાં ત્યારે આવે છે જ્યારે Bank કે NBFCમાં Loan માટે અરજી કરતી વખતે તેમને ખબર પડે છે કે તેમનો CIBIL Score ઓછો છે અથવા તો ક્યારેય કોઈ Loan/Credit Card ન લીધું હોવાથી CIBIL History જ નથી.
સાચી વાત એ છે કે CIBIL Score ઓછો હોય કે ન હોય, તેનો અર્થ એ નથી કે Loan મળવાના તમામ રસ્તા બંધ થઈ ગયા. પરંતુ સાથે એ પણ સમજવું જરૂરી છે કે આ કોઈ guaranteed રસ્તો નથી — દરેક Lenderની પોતાની policy હોય છે, અને અંતિમ નિર્ણય હંમેશા સંબંધિત Bank કે NBFC જ લે છે.
આ લેખમાં આપણે સમજીશું કે CIBIL Score શું છે, કયા સંજોગોમાં ઓછા Score સાથે પણ Loan મળી શકે, કયા વિકલ્પો ઉપલબ્ધ છે અને અરજી કરતા પહેલા શું ધ્યાનમાં રાખવું જોઈએ.
CIBIL Score એટલે શું?
CIBIL Score એક 3-અંકનો નંબર છે (300 થી 900 વચ્ચે) જે તમારી Credit History દર્શાવે છે — એટલે કે તમે અગાઉ લીધેલી Loan કે Credit Cardના હપ્તા સમયસર ભર્યા છે કે નહીં. આ Score TransUnion CIBIL નામની કંપની તૈયાર કરે છે, અને Bank/NBFC આ Score જોઈને નક્કી કરે છે કે તમને Loan આપવો કેટલો “risky” છે.
જે વ્યક્તિએ ક્યારેય Loan કે Credit Card લીધું જ ન હોય, તેમની પાસે “CIBIL History” જ નથી હોતી — આને “New to Credit” કહેવાય છે. આવા લોકોનો Score ઓછો નથી હોતો, પણ Score હોતો જ નથી, જેને Bank ઘણીવાર risk તરીકે જુએ છે.
શું ખરેખર CIBIL Score વગર Loan મળે?
મોટાભાગની મોટી Banks Personal Loan આપતી વખતે સામાન્ય રીતે સારો CIBIL Score (લગભગ 750 કે તેથી વધુ) જુએ છે. પરંતુ ઘણી NBFC (Non-Banking Financial Company) અને Digital Lending Platform પોતાની eligibility policy થોડી હળવી રાખે છે — તેઓ ફક્ત CIBIL Score પર જ આધાર નથી રાખતા, પણ તમારી Salary, Bank Statement, Income Stability અને Repayment Capacity જેવી બાબતો પણ તપાસે છે.
આનો અર્થ એ છે કે CIBIL Score ઓછો હોય અથવા History ન હોય, છતાં પણ કેટલાક Lender પાસે Loan મળવાની શક્યતા રહે છે — ખાસ કરીને જો તમારી Income નિયમિત અને stable હોય. પરંતુ આ કોઈ Guaranteed Approval નથી, અને Interest Rate સામાન્ય રીતે higher CIBIL Score ધરાવતા વ્યક્તિ કરતાં વધુ હોઈ શકે છે.
Bank vs NBFC — ફરક શું છે?
| બાબત | Bank | NBFC |
|---|---|---|
| CIBIL Score Requirement | સામાન્ય રીતે વધુ કડક | થોડું હળવું, પણ Lender પર આધારિત |
| Documentation | વધુ formal, વધુ verification | ઝડપી, ઓછા documents |
| Interest Rate | સામાન્ય રીતે ઓછો | Bank કરતાં વધુ હોઈ શકે |
| Approval Speed | વધુ સમય લાગી શકે | પ્રમાણમાં ઝડપી |
ધ્યાન રાખો — ઉપરના મુદ્દા general trend દર્શાવે છે, ચોક્કસ Interest Rate કે Processing Time હંમેશા સંબંધિત Bank/NBFCની આંતરિક policy, તમારા profile અને case પર આધારિત રહે છે.
CIBIL Score વગર Loan મેળવવાના વિકલ્પો
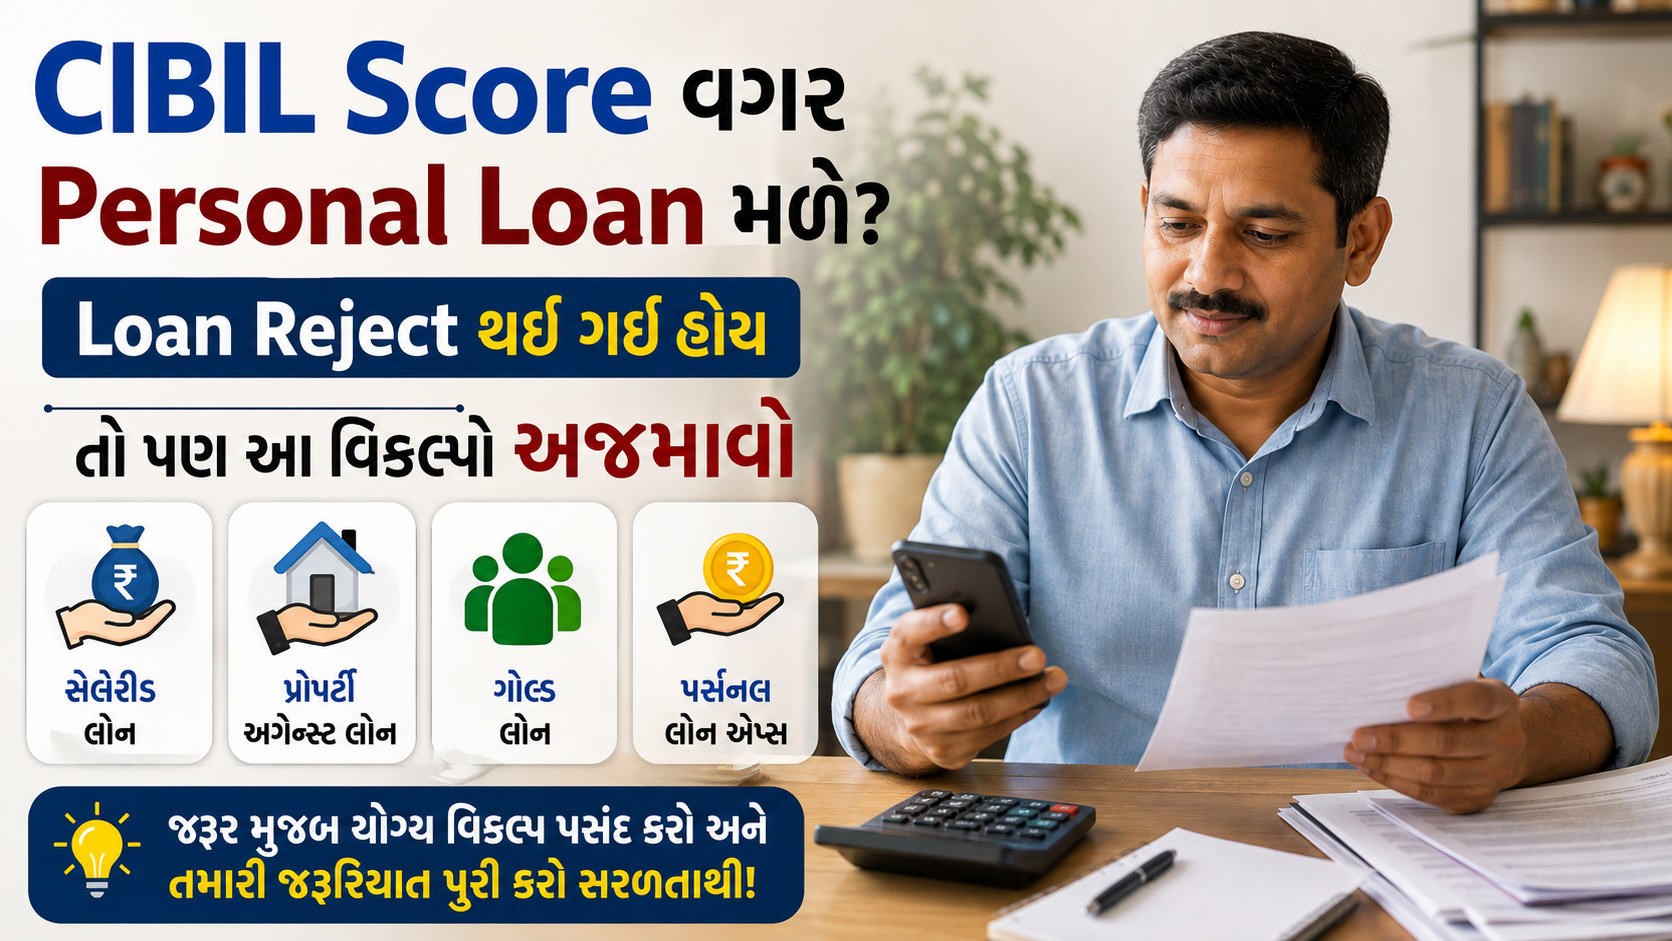
1. Gold Loan જો તમારી પાસે Gold Jewellery હોય, તો Gold Loanમાં સામાન્ય રીતે CIBIL Score મુખ્ય માપદંડ નથી હોતો, કારણ કે આ Loan Secured હોય છે — Gold ગીરવે મુકવામાં આવે છે. Approval પ્રમાણમાં ઝડપી હોઈ શકે છે.
2. Loan Against Fixed Deposit (FD) જો તમારી પાસે FD હોય, તો તેની સામે Loan લેવો સરળ વિકલ્પ છે, કારણ કે તે પણ Secured Loan ગણાય છે.
3. NBFC / Digital Lending Platform કેટલીક RBI-Registered NBFC અને Fintech Lending App, Salary Slip અને Bank Statement (સામાન્ય રીતે છેલ્લા 6 મહિનાનું) જોઈને Loan Consider કરે છે, ભલે CIBIL History મર્યાદિત હોય.
4. Loan Against Property (LAP) જો તમારી પાસે Property હોય, તો તેની સામે Loan લેવો પણ એક Secured વિકલ્પ છે, જ્યાં Property Collateral તરીકે કામ કરે છે.
5. Co-applicant અથવા Guarantor સાથે અરજી જો પરિવારના કોઈ સભ્યનો સારો CIBIL Score હોય, તો તેમને Co-applicant બનાવવાથી Approvalની શક્યતા વધી શકે છે.
6. પહેલા નાની Credit Builder Loan લેવી કેટલીક Cooperative Bank/NBFC નાની રકમની Loan ઓફર કરે છે, જેને સમયસર ભરવાથી ધીરે ધીરે CIBIL History બને છે.
જરૂરી Documents
- Aadhaar Card
- PAN Card
- છેલ્લા 3-6 મહિનાની Salary Slip (Salaried માટે)
- છેલ્લા 6 મહિનાનું Bank Statement
- Passport Size Photo
- Business Proof (Self-Employed માટે)
- Gold/FD/Property Document (જો Secured Loan લેવાનું હોય)
Documents ની ચોક્કસ યાદી Lender અને Loan Type પ્રમાણે અલગ હોઈ શકે છે — અંતિમ requirement સંબંધિત Bank/NBFC જ નક્કી કરે છે.
અમારો અનુભવ — Sumit CSC Center, Kamrej
મારા સેન્ટર પર રોજ ઘણા લોકો એવા આવે છે જેમને CIBIL Score ઓછો હોવાના કારણે Bankમાંથી Loan Reject થઈ ગઈ હોય. મોટાભાગે તેમની સૌથી મોટી ગેરસમજ એ હોય છે કે “CIBIL Score ખરાબ છે એટલે હવે ક્યાંયથી Loan નહીં મળે.” પરંતુ જ્યારે અમે તેમની Salary, Income Pattern અને જરૂરિયાત સમજીને યોગ્ય Bank/NBFC Channel તરફ Lead Forward કરીએ છીએ, ત્યારે ઘણા કિસ્સામાં તેમને યોગ્ય વિકલ્પ મળી રહે છે — ખાસ કરીને Gold Loan કે Secured Loanમાં. જોકે, દરેક case અલગ હોય છે અને Approval છેલ્લે સંબંધિત Bank/NBFC જ નક્કી કરે છે, એ સ્પષ્ટ સમજાવવું જરૂરી હોય છે.
અરજી કરતા પહેલા આ બાબતો ધ્યાનમાં રાખો
- CIBIL Score વગર Loan લેતી વખતે Interest Rate સામાન્ય કરતાં વધુ હોઈ શકે છે — તે verify કરો.
- કોઈપણ Loan App ડાઉનલોડ કરતા પહેલા ચકાસો કે તે RBI-Registered Bank કે NBFC સાથે જોડાયેલ છે કે નહીં.
- એકસાથે અનેક Loan App પર Apply ન કરો — વારંવાર Application કરવાથી Credit Score પર વધુ negative અસર થઈ શકે છે.
- “100% Approval Guaranteed” જેવા Claim કરતા Source પર વિશ્વાસ ન કરો.
- Loan લેતા પહેલા EMI તમારા Budgetમાં બેસે છે કે નહીં તે ચકાસો.
External Links (Official Sources)
- TransUnion CIBIL – Official Website — CIBIL Score, Credit Report અને Score Improve કરવા અંગેની Official Information
- Reserve Bank of India (RBI) – Official Website — Digital Lending, NBFC Regulation અને Consumer Protection સંબંધિત Official Guidance
- RBI Sachet Portal — કોઈ Lending App/Company RBI-Registered છે કે નહીં તે Verify કરવા માટે
OTP અને Fraud Safety
- OTP ફક્ત Authorised Verification Process માટે જ હોય છે.
- Bank તરફથી આવતો OTP, UPI PIN, ATM PIN, CVV કે Internet Banking Password ક્યારેય કોઈ અજાણ્યા વ્યક્તિ સાથે Share ન કરો.
- જો કોઈ Verification OTP અમારા Authorised CSC Process તરફથી આવે, તો તેનો ઉપયોગ ફક્ત જણાવેલી Verification Process માટે જ કરો.
- કોઈ શંકા હોય તો OTP આપતા પહેલા સંબંધિત Bank/NBFC પાસેથી confirm કરો.
Disclaimer
Sumit CSC Center / Surat Loan Service કોઈ Bank કે NBFC નથી, અને Loan Approvalની Guarantee આપતું નથી. Loan Approval, Interest Rate, Tenure, Amount અને Final Eligibilityનો નિર્ણય સંબંધિત Bank/NBFCની Policy અને Credit Assessment પર આધારિત છે. દરેક Customer માટે Approval અલગ હોઈ શકે છે. કોઈપણ Customer પાસેથી Bank OTP, UPI PIN, ATM PIN, CVV કે Password માંગવામાં આવતો નથી.
FAQs
1. શું CIBIL Score વગર Personal Loan મળી શકે?
હા, કેટલીક NBFC અને Digital Lending Platform CIBIL Score ઉપરાંત Salary અને Bank Statement જોઈને Loan Consider કરે છે, પરંતુ આ Guaranteed નથી.
2. CIBIL Score કેટલો હોવો જોઈએ?
સામાન્ય રીતે Bank 750+ Score પસંદ કરે છે, જ્યારે કેટલીક NBFC 650 આસપાસના Score પર પણ Consider કરી શકે છે. ચોક્કસ Requirement Lender પ્રમાણે અલગ હોય છે.
3. New to Credit વ્યક્તિને Loan મળી શકે?
હા, પરંતુ Lender સામાન્ય રીતે Income Proof અને Bank Statement પર વધુ આધાર રાખશે.
4. Gold Loan માટે CIBIL Score જરૂરી છે?
Gold Loan Secured Loan હોવાથી, મોટાભાગના Lender માટે CIBIL Score મુખ્ય માપદંડ નથી હોતો.
5. શું Interest Rate વધુ હોય છે?
હા, સામાન્ય રીતે ઓછા/ કોઈ CIBIL History વગરની Loanમાં Interest Rate higher હોઈ શકે છે, કારણ કે Lender માટે Risk વધુ ગણાય છે. ચોક્કસ Rate Lender પાસેથી જ verify કરવો.
6. શું Loan App સુરક્ષિત છે?
ફક્ત તે App જ Use કરો જે RBI-Registered Bank/NBFC સાથે જોડાયેલ હોય. Aadhaar/PAN Details Share કરતા પહેલા App verify કરો.
7. શું Co-applicant રાખવાથી Approval સરળ બને?
હા, જો Co-applicantનો CIBIL Score સારો હોય, તો Approvalની શક્યતા વધી શકે છે.
8. કેટલા Documents જોઈએ?
સામાન્ય રીતે Aadhaar, PAN, Salary Slip, Bank Statement અને Photo જરૂરી હોય છે. ચોક્કસ યાદી Lender/Loan Type પ્રમાણે અલગ હોઈ શકે.
9. શું Rejected થયા પછી તરત ફરી Apply કરવું જોઈએ?
ના, વારંવાર Application કરવાથી Score પર વધુ Negative અસર થઈ શકે છે. થોડો સમય રાહ જોઈને ફરી Apply કરવું વધુ સારું રહે છે.
10. Loan Against FD/Property કઈ રીતે મદદરૂપ છે?
આ Secured Loan હોવાથી CIBIL Score મુખ્ય માપદંડ નથી હોતો, અને Approval પ્રમાણમાં સરળ બની શકે છે.
11. શું CSC Center Loan Approve કરે છે?
ના, CSC Center ફક્ત Guidance અને Lead Assistance આપે છે. Final Approval સંબંધિત Bank/NBFC જ કરે છે.
12. Loan Amount કેટલો મળી શકે?
Loan Amount તમારી Income, Profile અને Lenderની Policy પર આધારિત હોય છે — ચોક્કસ Amount Lender સાથે જ verify કરવો.
13. Approval Timeline કેટલો હોય છે?
કોઈ Fixed Timeline નથી હોતો — તે Documents, Verification અને Case Profile પર આધારિત રહે છે.
14. શું Self-Employed વ્યક્તિ પણ Apply કરી શકે?
હા, પરંતુ Self-Employed માટે Business Proof અને Income Document અલગથી જરૂરી પડી શકે છે.
15. CIBIL Score કેવી રીતે Improve કરી શકાય?
સમયસર EMI ભરવાથી, નાની Credit Builder Loan લઈને અને Credit Report Errorકરેક્ટ કરાવીને ધીરે ધીરે Score Improve થઈ શકે છે.
Conclusion
CIBIL Score ઓછો હોય કે ન હોય, તેનો અર્થ એ નથી કે તમારા માટે Loanના તમામ રસ્તા બંધ થઈ ગયા છે. Gold Loan, FD સામે Loan, અથવા Salary-based NBFC Loan જેવા વિકલ્પો ધ્યાનમાં લઈ શકાય છે. પરંતુ કોઈપણ નિર્ણય લેતા પહેલા સંબંધિત Bank/NBFC પાસેથી ચોક્કસ Terms, Interest Rate અને Eligibility Verify કરવી જરૂરી છે.
જો તમને Personal Loan અથવા યોગ્ય Loan Option વિશે માર્ગદર્શન જોઈએ, તો Sumit CSC Center / Surat Loan Serviceનો WhatsApp પર સંપર્ક કરી શકો છો:
loan inquiry buttonOfficial Source Reference: Reserve Bank of India (RBI) અને TransUnion CIBIL ની Official Website પર Credit Score અને Digital Lending સંબંધિત Guidance ઉપલબ્ધ છે.
Internal Links (Suggested):